Pilotage, contrôle, assurance et intelligence artificielle : vers une architecture intégrée de gouvernance
Relier stratégie, coûts, capacités, résultats, risques, contrôles et preuves. Une architecture pour rendre la trajectoire de l’organisation à la fois pilotable et auditable, avec un jugement professionnel préservé face à l’intelligence artificielle.
1. Du pilotage de la performance à l’assurance sur la performance
Les organisations contemporaines ne peuvent plus traiter séparément la stratégie, les ressources, les coûts, les résultats, les risques, les contrôles, l’audit et l’apprentissage. Ces dimensions appartiennent à un même système de gouvernance, même si elles répondent à des responsabilités, des temporalités et des exigences professionnelles différentes.
Le contrôle de gestion intervient principalement dans le pilotage permanent de la trajectoire organisationnelle. Il traduit la stratégie en objectifs et résultats attendus, organise l’allocation et le suivi des ressources, mesure les coûts et la performance, analyse les écarts, suit les risques, structure les revues de performance et soutient les décisions nécessaires à la création de valeur. Il est donc important de disposer d’un Référentiel permettant de structurer les fonctions de contrôle, d’audit, d’évaluation, d’investigation et de conseil. Il vise à rendre les interventions plus rigoureuses, plus traçables et plus utiles à la gouvernance en reliant les mandats, les critères, les méthodes, les preuves, les constats et les recommandations. Le contrôle de gestion cherche principalement à répondre à la question « Sommes-nous sur la bonne trajectoire et quelles décisions devons-nous prendre pour atteindre les résultats attendus ? »
Le contrôle, l’audit, l’évaluation et l’assurance cherchent notamment à répondre à des questions complémentaires suivantes :
- Les dispositifs fonctionnent-ils comme prévu ? Les résultats annoncés sont-ils étayés ?
- Les risques sont-ils correctement maîtrisés ? Les preuves sont-elles suffisantes ?
- Les responsabilités et les décisions sont-elles fondées ?
L’architecture de gouvernance devient ainsi plus robuste lorsqu’elle relie le pilotage de la performance à l’assurance sur la performance.
2. Une chaîne commune : du mandat à la valeur et de la valeur à la preuve
Le contrôle de gestion contemporain repose sur une chaîne de causalité qui relie le mandat de l’organisation à la valeur créée :
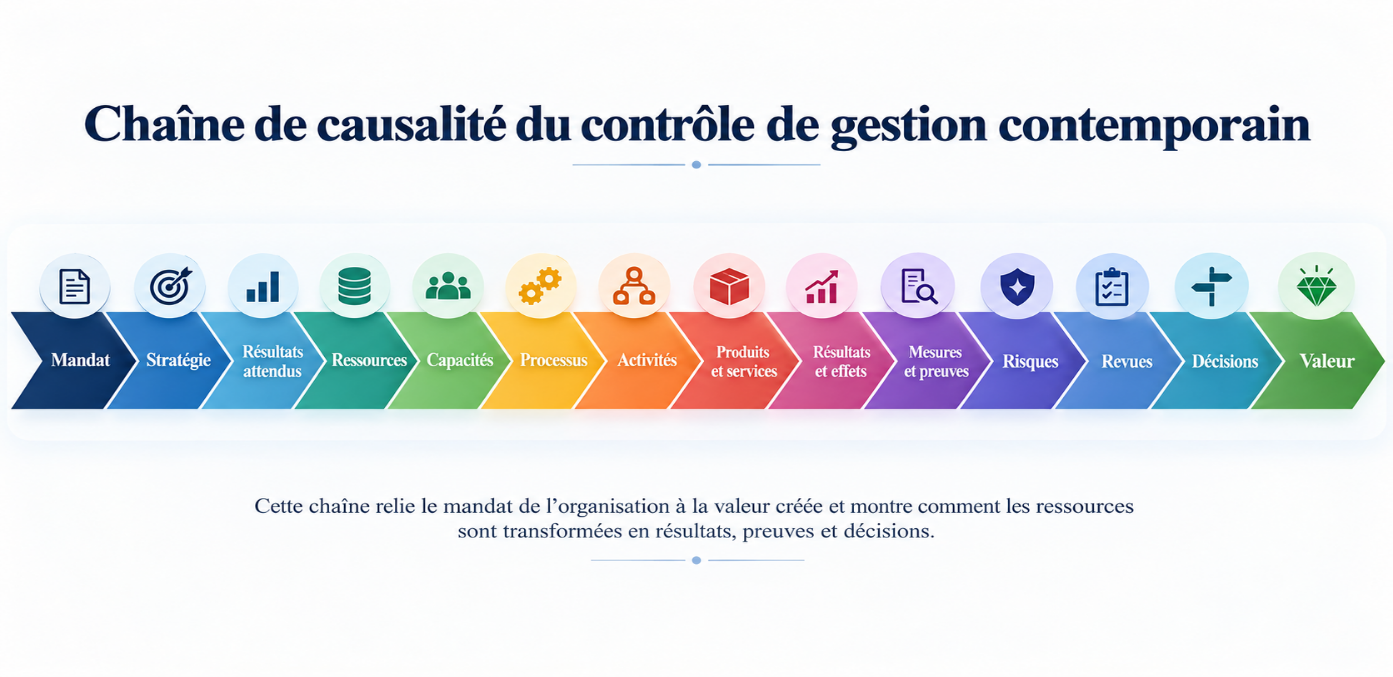
Lire le contenu du schéma
Mandat → Stratégie → Résultats attendus → Ressources → Capacités → Processus → Activités → Produits et services → Résultats et effets → Mesures et preuves → Risques → Revues → Décisions → Valeur.
Cette chaîne rappelle un principe essentiel qui est que les ressources ne produisent pas directement des résultats, qu’elles doivent être transformées en capacités organisationnelles, puis mobilisées dans des processus et des activités capables de produire des services, des résultats et des effets durables. Prendre en compte une logique fondée sur une exigence d’alignement auditable est pertinent et invite à vérifier que le mandat, les résultats attendus, les capacités, les ressources, les actions, les réalisations, les preuves et les décisions restent cohérents les uns avec les autres. Cette articulation permet de distinguer deux regards complémentaires sur la même chaîne :
- Le pilotage pour se demander si l’organisation avance vers les résultats attendus et quelles mesures correctrices doivent être prises.
- Le contrôle et l’assurance pour se demander si cette trajectoire est fondée sur des critères explicites, des indicateurs documentés, des preuves vérifiables et des seuils justifiés.
La gouvernance intégrée consiste donc à rendre la trajectoire organisationnelle à la fois pilotable et auditable.
3. Vers une analyse systémique
Le contrôle de gestion ne doit pas s’arrêter au calcul d’un écart budgétaire ou à l’observation d’un indicateur dégradé. Il doit chercher à comprendre les facteurs explicatifs, les contraintes de capacité, les risques et les conséquences sur la trajectoire.
De la même manière, l’audit ou l’inspection ne devraient pas se limiter à relever une anomalie de procédure ou une insuffisance documentaire et devraient rechercher les dysfonctionnements systémiques susceptibles d’expliquer la répétition des problèmes. Cette perspective conduit à examiner notamment :
- les ruptures entre les objectifs et les ressources ;
- les chevauchements d’attributions ;
- les duplications d’activités ;
- les redondances de contrôles ;
- les fragmentations institutionnelles ;
- les complémentarités insuffisamment exploitées ;
- les capacités organisationnelles déficientes ;
- les responsabilités insuffisamment clarifiées.
Le passage du symptôme au système constitue ainsi un terrain commun au contrôle de gestion, à l’audit, à l’évaluation et au conseil.
4. Coûts, capacités et résultats : une relation centrale
La question des coûts constitue une articulation particulièrement importante entre pilotage et contrôle. Le contrôle de gestion analyse la manière dont les ressources sont consommées et transformées en activités, produits et résultats et cherche notamment à déterminer ce que coûte une activité, un service, un projet ou un résultat, pourquoi ce coût se forme et quelles décisions doivent en découler. Cette analyse devient plus pertinente lorsqu’elle est reliée aux capacités organisationnelles.
Une organisation peut disposer de ressources importantes sans disposer des capacités nécessaires pour les transformer efficacement en résultats. Inversement, une capacité existante peut être sous-utilisée, mal répartie ou fragilisée par des défaillances de processus, de compétences, de données ou de systèmes d’information. L’analyse intégrée doit ainsi pouvoir répondre à plusieurs questions :
- Quelles ressources ont été mobilisées ?
- Quelles capacités ont-elles permis de construire ou d’entretenir ?
- Quelles activités ont été exécutées ?
- Quels produits ou services ont été délivrés ?
- Quels résultats ont été obtenus ?
- À quel coût ? Avec quels risques ? Avec quelles preuves ?
Cette manière de raisonner rapproche directement la comptabilité de gestion, l’analyse capacitaire et l’audit de performance.
5. Responsabilités, piloter sans diluer l’imputabilité
La répartition en quatre propriétaires est une proposition d’organisation présentée ici par l’auteur. Elle se contextualise selon les délégations, les moyens d’action et les règles de séparation des responsabilités ; elle ne crée pas quatre postes obligatoires.
Le système de pilotage gagne également en robustesse lorsqu’il clarifie les responsabilités. Le modèle des quatre propriétaires distingue :
- le Result Owner, responsable du résultat ;
- le Budget Owner, responsable de l’allocation et de la consommation des ressources ;
- le Risk Owner, responsable de la surveillance et du traitement des risques ;
- le Control Owner, responsable de la conception, de l’exécution et de la preuve des contrôles clés.
Cette architecture répond à une difficulté fréquente car une même personne ou une même structure ne peut être tenue indistinctement responsable du résultat, du budget, du risque et du contrôle sans clarification préalable des marges de décision réelles. Le principe de contrôlabilité demeure donc essentiel et à cet égard, un responsable ne devrait être évalué que sur les éléments sur lesquels il dispose de moyens d’action et de décision suffisants. Il est donc important d’avoir un référentiel comme RICAC destiné à renforcer cette exigence par une autre question : qui prépare, qui revoit, qui valide et qui décide ? Ainsi, la responsabilité managériale et la responsabilité de contrôle doivent être articulées sans être confondues.
6. Mesurer la performance, surveiller les risques et vérifier les contrôles
Un système de pilotage intégré ne peut reposer uniquement sur des indicateurs clés de performance (KPI). Trois familles d’indicateurs doivent être distinguées :
- les indicateurs clés de performance (KPI) qui mesurent la réalisation des activités, produits, résultats et impacts ;
- les indicateurs clés de risques (KRI) qui suivent les facteurs susceptibles de compromettre la performance future ;
- les indicateurs clés de contrôle interne (KCI) qui mesurent le fonctionnement et l’efficacité des contrôles clés.
Cette combinaison permet de répondre simultanément à trois questions :
- Atteignons-nous nos objectifs ?
- Quels risques peuvent compromettre la trajectoire ?
- Les contrôles censés limiter ces risques fonctionnent-ils effectivement ?
Le dictionnaire des indicateurs doit donc documenter la formule, la source, la baseline, les cibles, les seuils, la fréquence, le responsable et les décisions à déclencher. Du point de vue de l’audit et du contrôle, cette documentation constitue également une condition de vérifiabilité/ auditabilité. Un indicateur qui ne possède ni source clairement identifiée, ni règle de calcul stable, peut difficilement constituer une preuve robuste.
7. Reporting, revue de performance et décision
La distinction entre reporting et pilotage est fondamentale. Le reporting décrit ce qui s’est passé. Le pilotage cherche à comprendre pourquoi cela s’est produit, ce qui risque de se produire ensuite et ce qu’il convient de décider. La décision doit ensuite être enregistrée, attribuée, suivie et clôturée sur la base d’une preuve d’exécution et, lorsque cela est possible, d’une vérification de son effet. Cette discipline crée une continuité entre le système de pilotage et le système d’assurance. L’auditeur peut reconstituer les décisions et les preuves ; le manager peut démontrer pourquoi une décision a été prise et ce qu’elle a produit.
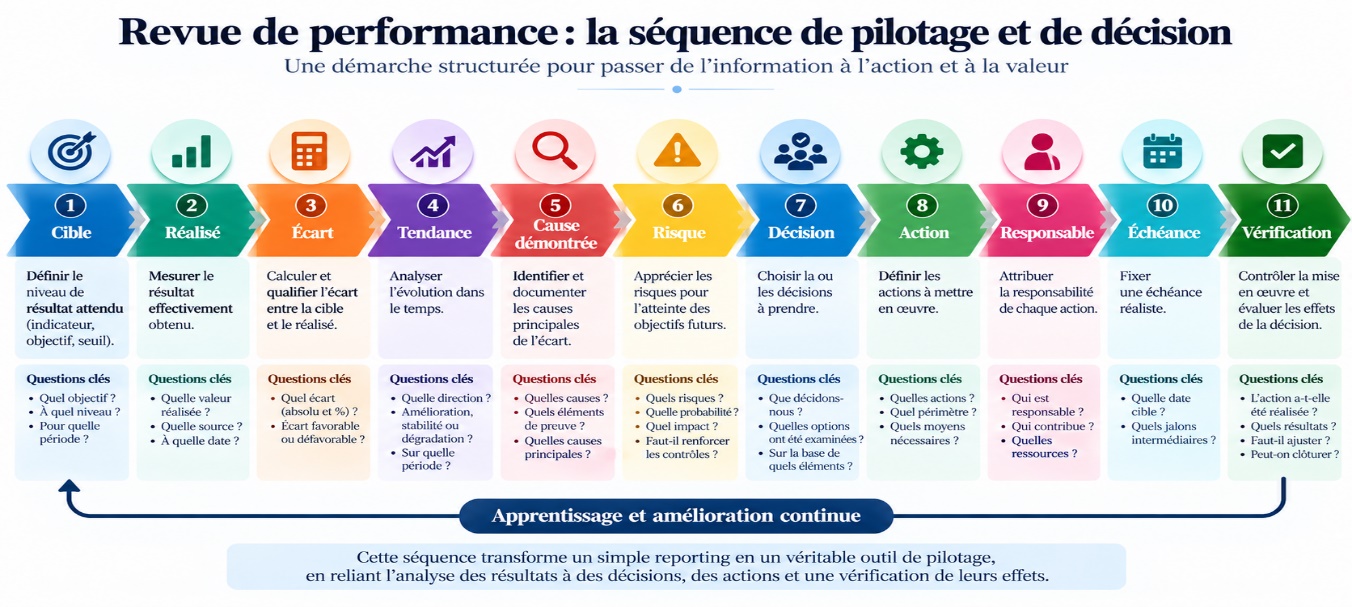
Lire le contenu du schéma
Cible → Réalisé → Écart → Tendance → Cause démontrée → Risque → Décision → Action → Responsable → Échéance → Vérification, puis apprentissage. Une cause reste une hypothèse tant que les éléments ne permettent pas de l’étayer.
8. Les quatre métiers de contrôle et leur articulation avec le pilotage
Cas pratique - Le Référentiel RICAC https://ricac.global/
Le Référentiel RICAC distingue plusieurs métiers qui doivent conserver leur finalité propre.
- L’audit examine si les dispositifs et les pratiques répondent aux exigences et permettent d’atteindre les résultats attendus.
- Les investigations et enquêtes cherchent à établir ce qui s’est passé, quelles hypothèses résistent à l’examen et ce que les éléments recueillis permettent effectivement de conclure.
- L’évaluation analyse la pertinence d’une intervention, ses résultats, ses effets et les enseignements qui peuvent être tirés.
- Le conseil examine les options susceptibles d’améliorer la situation et les conditions nécessaires à leur réussite.
- Le contrôle de gestion n’est pas un cinquième métier d’assurance : il appartient au pilotage permanent et fournit aux métiers du contrôle une part importante des données, indicateurs, analyses d’écarts, informations budgétaires et historiques de décision dont ils ont besoin.
Inversement, les travaux d’audit, d’évaluation et de conseil enrichissent le système de pilotage en révélant des risques, des faiblesses de capacité, des problèmes de données ou des dysfonctionnements que les tableaux de bord courants ne montrent pas nécessairement.
9. Une architecture graduée de gouvernance
L’articulation globale peut être représentée comme une architecture à plusieurs niveaux.
- Le premier niveau est celui de l’exécution où les managers et les équipes réalisent les activités et produisent les services.
- Le deuxième niveau est celui du pilotage où le contrôle de gestion, la gestion des risques et les fonctions associées organisent les objectifs, les indicateurs, les ressources, les revues et les alertes.
- Le troisième niveau est celui de l’assurance où l’audit et les autres missions de contrôle évaluent indépendamment les dispositifs, les preuves et les résultats.
- Le quatrième niveau est celui de la gouvernance où les dirigeants, conseils et autorités compétentes arbitrent, orientent et demandent compte.
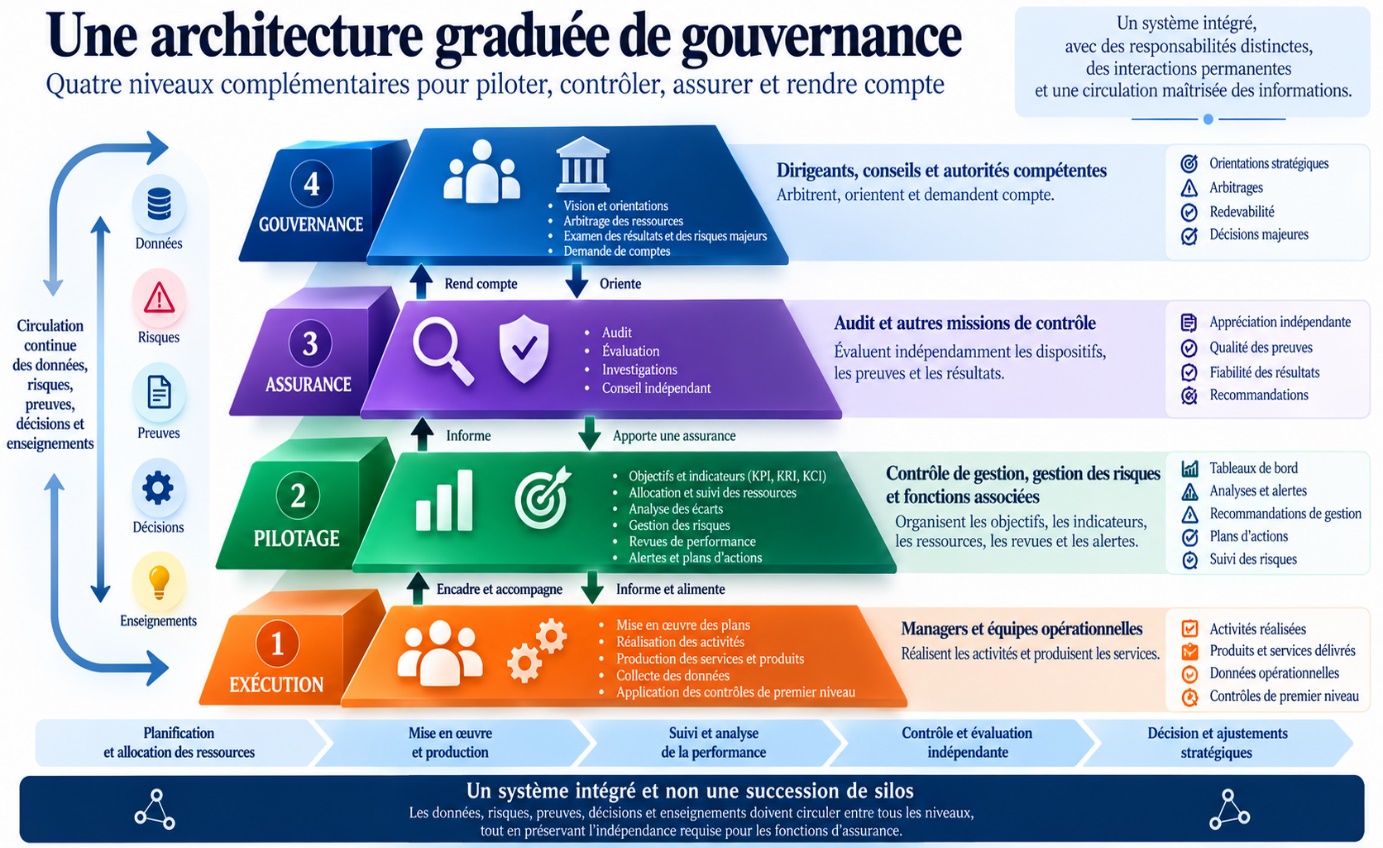
Lire le contenu du schéma
Quatre niveaux pédagogiques : exécution, pilotage, assurance et gouvernance. Les données, risques, preuves, décisions et enseignements circulent entre les niveaux ; les responsabilités et l’indépendance requise restent distinctes.
Ce schéma pédagogique à quatre niveaux est une proposition de lecture de la gouvernance. Il ne constitue pas une nouvelle norme ni une reproduction du modèle des Trois Lignes de l’IIA. Le conseil et l’enquête ne produisent pas automatiquement une assurance indépendante ; leur positionnement dépend du mandat, des compétences et des garanties d’objectivité.
Cette architecture ne doit cependant pas être comprise comme une succession de silos, car les données, risques, preuves, décisions et enseignements doivent circuler entre ces niveaux tout en préservant l’indépendance requise pour les fonctions d’assurance.
10. Intelligence artificielle pour augmenter sans substituer
L’intelligence artificielle peut intervenir dans plusieurs étapes du pilotage et du contrôle, notamment la consolidation de données, la synthèse documentaire, la préanalyse des écarts, la préparation de grilles, le rapprochement d’informations, la détection d’anomalies, la simulation ou la génération de trames de travail. La doctrine commune doit cependant poser une limite nette : une sortie d’IA n’est ni une preuve d’audit, ni une décision managériale, ni une attribution de responsabilité. Le modèle SAAP permet de répartir les tâches en quatre catégories :
- Supprimer les tâches inutiles ;
- Automatiser les tâches répétitives et déterministes ;
- Augmenter les capacités humaines d’analyse et de synthèse ;
- Préserver les activités qui relèvent du jugement, de l’arbitrage, de la contradiction et de l’imputabilité.
Toute production d’IA devrait ensuite être examinée en distinguant quatre catégories : fait vérifié à partir de sources ; inférence plausible ; hypothèse à tester ; affirmation non étayée ou erronée. Une affirmation non étayée n’est pas nécessairement fausse : elle reste à vérifier.
Cette discipline est particulièrement importante lorsqu’une analyse cherche à passer de la corrélation à la causalité ou de la causalité à l’attribution d’une responsabilité. Ces franchissements exigent des preuves supplémentaires, une compréhension du contexte et, le cas échéant, une procédure contradictoire.
11. La traçabilité comme principe commun
La traçabilité constitue finalement l’un des points de convergence les plus puissants entre contrôle de gestion, audit, évaluation et IA. Une décision importante devrait pouvoir être reconstruite à partir des questions de contrôle suivantes:
- quelles données ont été utilisées ;
- quelles hypothèses ont été formulées ;
- quels calculs ont été effectués ;
- quelles options ont été examinées ;
- quels risques ont été identifiés ;
- qui a décidé ; sur quelles preuves ;
- quels effets ont ensuite été vérifiés ?
Dans un environnement utilisant l’IA, cette exigence justifie un journal de traçabilité recensant notamment :
- la demande adressée à l’IA ;
- la réponse utile produite ;
- les éléments corrigés ou rejetés ;
- les vérifications effectuées sur les sources ;
- la décision humaine finale.
Le principe général devient alors qu’aucune automatisation ne doit diminuer l’auditabilité du système.
12. Vers un système intégré de capacités, de performance, de risques et d’assurance
La convergence des deux approches conduit à dépasser une conception fragmentée de la gouvernance. Il ne s’agit plus de juxtaposer une direction financière, un contrôle de gestion, une fonction risques, un contrôle interne, un audit et quelques outils d’intelligence artificielle.
Il s’agit de construire un système cohérent dans lequel :
- la stratégie est traduite en résultats attendus ;
- les ressources sont transformées en capacités ;
- les capacités produisent des activités, produits et résultats ;
- les coûts sont reliés aux objets de décision ;
- les indicateurs mesurent la performance, les risques et l’efficacité des contrôles ;
- les revues débouchent sur des décisions traçables ;
- les décisions produisent des actions dont les effets sont vérifiés ;
- les fonctions d’assurance examinent la fiabilité de l’ensemble ;
- les enseignements obtenus alimentent le cycle suivant de décision et d’apprentissage.
Dans cette architecture, le contrôle de gestion devient une capacité permanente de pilotage, tandis que RICAC structure une capacité de contrôle, de preuve, d’évaluation et d’assurance.
La finalité commune est moins de produire davantage de rapports que de rendre l’organisation capable de démontrer :
- ce qu’elle voulait accomplir ;
- les ressources qu’elle a mobilisées ;
- les capacités qu’elle a effectivement construites ;
- les résultats qu’elle a obtenus ;
- les risques qu’elle a maîtrisés ;
- les preuves qu’elle peut produire ;
- les décisions qu’elle a prises ;
- et la valeur qu’elle a réellement créée.
Conclusion
L’articulation du contrôle de gestion avec un cadre de contrôle et d’assurance tel que RICAC conduit à une conception élargie de la gouvernance, fondée sur quatre exigences : piloter, démontrer, apprendre et rendre compte. Le contrôle de gestion donne à l’organisation les moyens de comprendre et de corriger sa trajectoire. Il faut donc construire ce cadre et ce référentiel qui apportent les méthodes nécessaires pour examiner, vérifier et étayer cette trajectoire. L’intelligence artificielle peut augmenter ces deux capacités à condition que la donnée, la preuve, la traçabilité et le jugement professionnel restent sous contrôle humain.
L’enjeu ultime n’est donc pas seulement de mieux contrôler l’organisation. Il est de construire une organisation capable de produire des résultats, de comprendre comment elle les produit, de démontrer leur réalité et d’apprendre continuellement de ses décisions et de ses missions.
Provenance et portée
Texte fourni par Dr Abdou Karim Gueye dans « PilotageCONTROLEGESTIONAUDITCONTROLEINTERNE.docx », intégré au blog le 28 octobre 2026. Les douze sections et les trois illustrations sont conservées, avec corrections de forme et précisions sur la portée des modèles. Les schémas, les quatre propriétaires et SAAP sont des propositions pédagogiques présentées par l’auteur. Leurs usages sont à adapter au contexte ; leur présence ne signifie pas que toutes les fonctions décrites sont automatisées dans RICAC.
Préparer une revue de performance vérifiable.
Cinq fiches de travail : dictionnaire KPI/KRI/KCI, responsabilités, revue de performance, répartition SAAP et journal d’usage de l’IA. Téléchargements publics vierges, à travailler dans vos copies autorisées.
Choisir une fiche de travail →Parcours ASO V1.2 · Les quatre métiers · P2055 — accès autorisé
Ces fiches ne sont pas automatiquement importées ni sauvegardées dans les dossiers de mission.
Du mandat aux preuves : première déclinaison Sénégal
23 exigences initiales distinguent l’IGE des inspections internes ministérielles. La matrice relie les dispositions reçues aux méthodes RICAC, aux indicateurs, aux preuves et au contrôle qualité. Version de travail V0.1, à compléter et à consolider.
Consulter la matrice Sénégal et télécharger le fichier Excel →Voir, écouter et approfondir
Infographie — Chaîne de causalité du contrôle de gestion
Infographie — Revue de performance et décision
Infographie — Architecture graduée de gouvernance
Les Cahiers RICAC · Académie · RessourcesTraçabilité et intégrité de la publication
Publication demandée par le propriétaire le 28 octobre 2026 à partir du Word joint. Date éditoriale d’intégration ; déploiement effectif traçable dans les versions Sites. Source et adaptations consignées dans PILOTAGE-INTEGRATION.md.
Empreinte SHA-256 du titre, de l’auteur, de la référence et du texte : 3c41470e34ace898533defee603e21b5a5198fb517363d28fbe4af68e75ebb74
Cette empreinte permet de comparer les versions ; elle ne constitue pas un horodatage certifié.